Blog
ブログ
2026.10.23
団信の比較で迷う人必見!審査対策と特約選び3つのコツ
団信比較で悩む方は多いですが、保障を盛り込みすぎると毎月返済が重くなります。団信は追加費用と保障のバランスを見極めて選ぶのが正解です。実際に住宅金融支援機構の「2023年度住宅ローン利用者の実態調査」によると、特約付き団信の利用率は半数を超えています。保障の過不足をなくして自分に最適なプランを確実に選びましょう。
主な特約の種類と特徴
団信の特約は病気や死亡のリスクに備える重要手段です。 金利上乗せで手厚い保障を得られる仕組みが整っているためです。
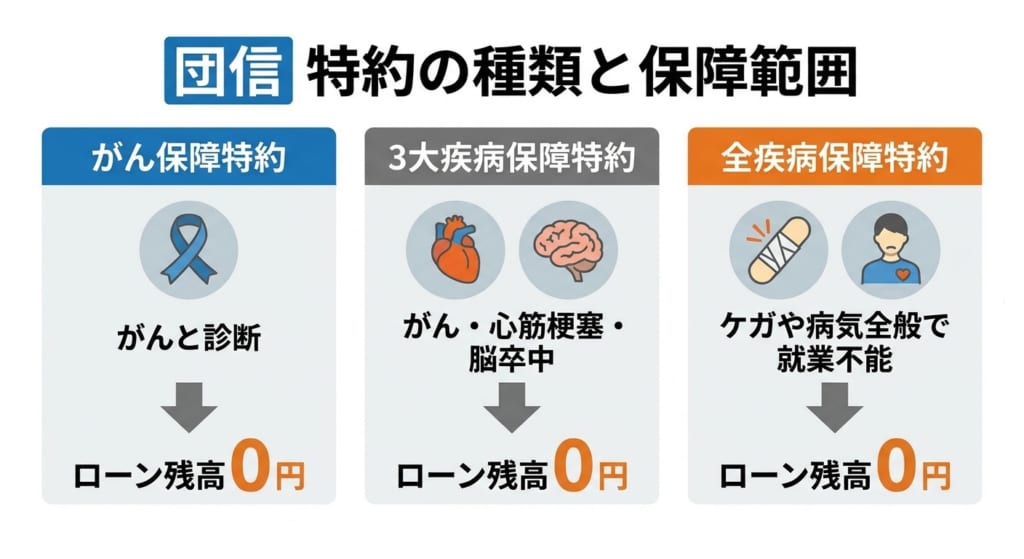
がん保障や3大疾病保障をはじめ、8大疾病までカバーするプランが選べます。 就業不能状態が続いた場合にローン残高がゼロになる保障も人気です。
- がん保障特約:がんと診断された時点で残高がゼロになる
- 3大疾病保障特約:がん・心筋梗塞・脳卒中をカバーする
- 全疾病保障特約:ケガや病気全般による就業不能に対応する
医療保険の加入状況と照らし合わせ、不要な保障の重複を避けてください。
特約を付けるメリットとデメリット
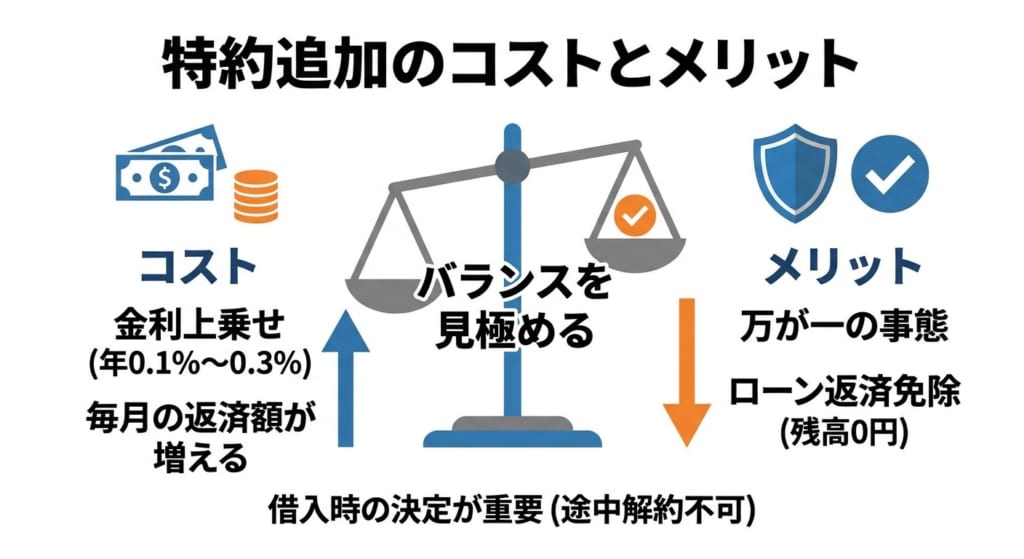
特約の追加は大きな安心を生む一方で毎月のコストを増やします。 住宅ローンの借入金利に年0.1%〜0.3%ほど上乗せされるからです。
万が一の事態に備えてローン返済を免除できる点は最大の強みと言えます。 ただし途中で特約のみを解約できない点に注意しなければなりません。
団信のメリットだけでなく、デメリットや固定コストも正しく把握してください。
参考:金融庁
|
項目 |
特約を付けるメリット |
特約を付けるデメリット |
|
コスト |
万が一の際にローン残高が0円になる |
借入金利が上乗せされ返済額が増える |
|
保障内容 |
団信ひとつで手厚い病気リスクに備える |
途中で特約だけを取り外す変更ができない |
自分に合った特約を選ぶ3つの基準
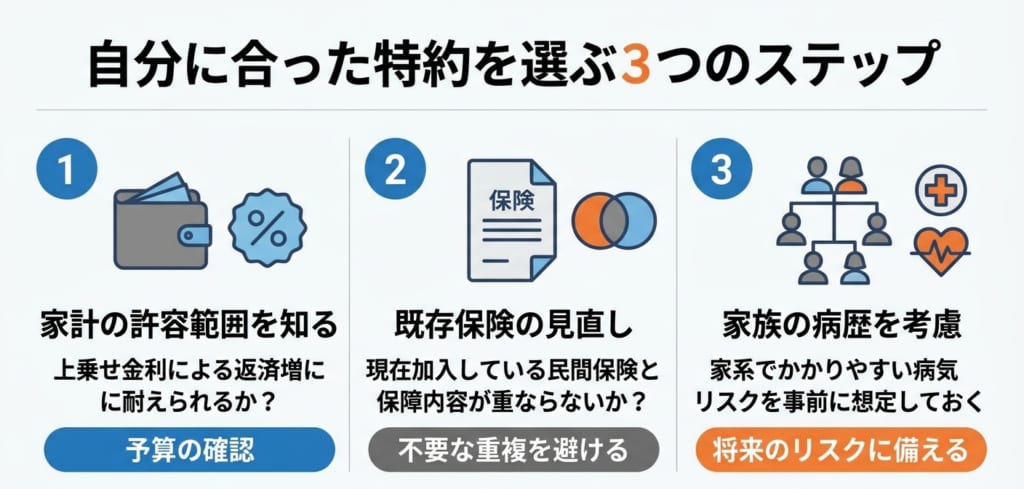
自分に合う特約は生活環境と家族構成から客観的に判断するのが基本です。 必要以上の保障をつけると家計を圧迫する要因になるからと言えます。
家計の余力と既存の保険内容を確認して無駄を省きましょう。 以下の3点を確認して選ぶと間違いがありません。
- 家計の許容範囲を知る:金利上乗せによる月々の返済増額に耐えられるか
- 既存の医療保険を見直す:現在加入している民間保険と保障内容が重ならないか
- 家族の病歴を考慮する:家系でかかりやすい病気リスクを事前に想定しておく
基準をひとつずつ確認し、納得できる保障プランへ絞り込みましょう。
団信比較でよくある3つの質問
質問1. 健康状態に不安がありますが審査に通りますか?
回答1. 持病があってもワイド団信を利用すれば加入できる可能性が高まります。 引受基準が緩和されており、持病や既往歴がある方向けに設計されているためです。 諦めずに取扱機関へ事前相談を行うのが一番の解決策と言えます。
質問2. 一般団信と特約付き団信は途中で変更できますか?
回答2. 住宅ローンの契約完了後に団信の変更や特約追加は一切できません。 借入時の健康状態を基準に審査を実施しているという理由があるからです。 借入前の段階で慎重にプランを比較検討しておきましょう。
質問3. 夫婦で住宅ローンを組む場合の団信はどうなりますか?
回答3. 連帯債務やペアローンなら夫婦連帯団信(デュエット)が選べます。 どちらか一方に万が一の事態が起きてもローン全額が弁済される仕組みです。 共働き世帯の返済リスクを減らす手段として非常に有効と言えます。
ビリーフ株式会社の安心住宅ローンサポート
ビリーフ株式会社は資金計画から団信選びまで一人ひとりに寄り添いサポートします。 不動産取引の豊富な実績と専門知識で最適なプランをご提案できるからです。
岡山県岡山市南区を中心に、地域に根ざした親身な相談対応に定評があります。 住宅ローンの審査や特約選びでお悩みなら、ぜひ一度弊社へご相談ください。
理想の保障で安心できるマイホーム計画を進めよう!
団信比較のポイントを押さえ、自分たちに最適な保障を選択しましょう。
- 特約の種類と保障範囲を正確に把握する
- 金利上乗せによる毎月のコスト増を計算する
- 既存の民間保険と内容が重ならないかチェックする
正しい知識を持って選べば、将来の返済に対する不安を解消できます。 団信の疑問を解消して、安心できる家族の住まいづくりを踏み出しましょう!